 MedicHub
Codice ATECO fisioterapista 2027: 86.95.00, forfettario e contributi
Il codice ATECO del fisioterapista è 86.95.00: cosa comprende, il raccordo con l'86.90.21, il forfettario al 78% con un esempio e cosa cambia dal 2027.
Codice ATECO fisioterapista 2027: 86.95.00, forfettario e contributi
Il codice ATECO del fisioterapista è 86.95.00 «Attività di fisioterapia»: cosa comprende, quanto si paga in forfettario e cosa cambia nei riferimenti di legge dal 2027.
Il codice ATECO del fisioterapista è 86.95.00 «Attività di fisioterapia» della classificazione ATECO 2025, entrata in vigore il 1° gennaio 2025 e adottata da ISTAT, Camere di commercio e Agenzia delle Entrate dal 1° aprile 2025: sostituisce il vecchio 86.90.21 «Fisioterapia». Lo stesso codice vale nel 2027, quando cambiano invece gli articoli di legge su IVA e forfettario. Questa guida è di MedicHub, il gestionale per studi medici sviluppato da AraLith, software house in provincia di Roma attiva dal 2007.
In sintesi
- Codice: 86.95.00, che sostituisce per intero l'86.90.21 (tavola di raccordo ISTAT).
- Forfettario: coefficiente di redditività del 78%, imposta sostitutiva del 15% o del 5% nei primi cinque anni alle condizioni di legge.
- Contributi: Gestione separata INPS, aliquota del 26,07% nel 2026 (circolare INPS 8/2026).
- IVA: prestazioni di cura esenti; dal 2027 la norma passa all'art. 37 del Testo unico IVA (D.Lgs. 10/2026).
- Albo: iscrizione obbligatoria all'Ordine dei fisioterapisti (D.M. 183/2022).
Cosa comprende il codice ATECO 86.95.00?
Il codice ATECO 86.95.00 comprende le terapie fornite da professionisti indipendenti per migliorare la mobilità, ripristinare la funzionalità muscolare e articolare o ridurre il dolore: secondo le note esplicative ISTAT include le attività di fisioterapisti, massoterapisti, ergoterapisti e terapisti occupazionali.
Restano fuori dall'86.95.00, secondo le note ISTAT:
- osteopati e chiropratici, nel codice 86.96;
- tecniche come shiatsu, massaggio thailandese, watsu, tui na e qigong, nel codice 86.99;
- centri massaggi non medico-terapeutici, nel codice 96.23.
Quale codice usava il fisioterapista prima del 2025?
Prima della classificazione ATECO 2025 il fisioterapista usava il codice 86.90.21 «Fisioterapia», che confluisce per intero nell'86.95.00. Nelle dichiarazioni si indica il codice in vigore dal 2025: le istruzioni del modello Redditi PF 2026 lo chiedono nel rigo LM21.
| Codice precedente | Descrizione | Codice ATECO 2025 |
|---|---|---|
| 86.90.21 | Fisioterapia | 86.95.00, per intero |
| 86.90.29 (in parte) | Massaggi curativi, terapisti occupazionali | 86.95.00 |
Nessun dato da mostrare.
Quanto paga di tasse un fisioterapista in forfettario?
Un fisioterapista in regime forfettario paga l'imposta sostitutiva sul 78% dei compensi, al netto dei contributi versati nell'anno: il coefficiente del 78% si applica in base al vecchio codice 86.90.21 finché non ci saranno coefficienti nuovi per l'ATECO 2025 (D.Lgs. 81/2025, art. 1). Un esempio semplificato con 40.000 euro di compensi.
| Voce | Calcolo | Importo |
|---|---|---|
| Compensi incassati | 40.000,00 € | |
| Reddito imponibile lordo | 40.000 × 78% | 31.200,00 € |
| Contributi Gestione separata | 31.200 × 26,07% | 8.133,84 € |
| Reddito al netto dei contributi | 31.200 − 8.133,84 | 23.066,16 € |
| Imposta sostitutiva al 15% | 23.066,16 × 15% | 3.459,92 € |
| Imposta sostitutiva al 5% (primi cinque anni) | 23.066,16 × 5% | 1.153,31 € |
Nessun dato da mostrare.
Per restare nel forfettario nel 2026 i compensi dell'anno precedente non devono superare 85.000 euro; il regime cessa subito se si superano 100.000 euro nell'anno. Per il 2025 e il 2026 la soglia dei redditi di lavoro dipendente è 35.000 euro (L. 207/2024, art. 1, c. 12).
Cosa cambia per il fisioterapista dal 2027?
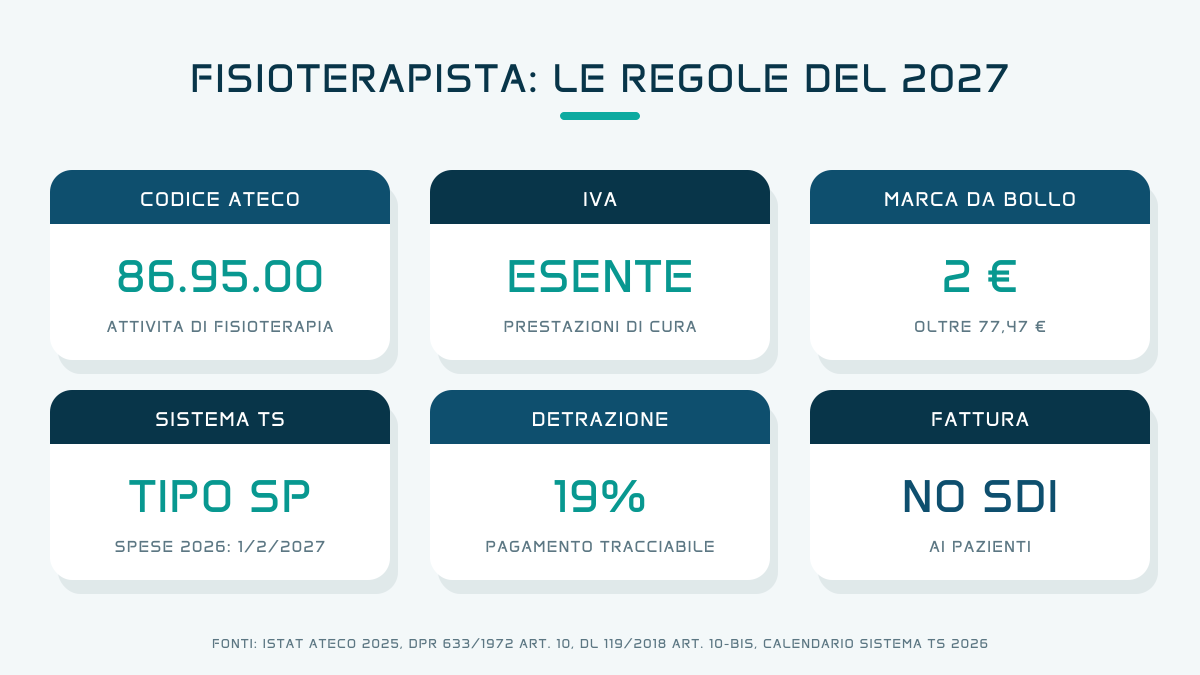
Dal 1° gennaio 2027 le regole su IVA e forfettario restano le stesse ma cambiano gli articoli da citare: l'esenzione IVA passa dall'art. 10, c. 1, n. 18 del D.P.R. 633/1972 all'art. 37, c. 1, lett. t) del Testo unico IVA (D.Lgs. 10/2026), il divieto di fattura elettronica ai pazienti all'art. 78 dello stesso testo unico, e i commi del forfettario della L. 190/2014 passano nel nuovo Testo unico delle imposte sui redditi (D.Lgs. 117/2026). Come si compila la fattura al paziente, con un esempio, è spiegato nella guida alla fattura del fisioterapista.
La soglia di 35.000 euro per i redditi di lavoro dipendente è prevista per il 2025 e il 2026: per il 2027 va verificata con la legge di bilancio.
Quali obblighi ha il fisioterapista con la partita IVA?
Albo
Prima di esercitare
Partita IVA
Codice 86.95.00
Previdenza
Gestione separata INPS
Fatture
Esenti IVA
Sistema TS
Ogni anno
Fatture, agenda e invio al Sistema TS si possono tenere nello stesso posto con un gestionale per fisioterapisti.
Domande frequenti sul codice ATECO del fisioterapista
No. Il codice ATECO non è tra i dati obbligatori della fattura (D.P.R. 633/1972, art. 21): si comunica all'apertura della partita IVA e si indica nelle dichiarazioni.
No. Le note esplicative ISTAT collocano osteopati e chiropratici nel codice 86.96, separato dall'86.95.00 della fisioterapia; anche il trattamento IVA è diverso, perché le loro prestazioni restano soggette a IVA secondo le risoluzioni dell'Agenzia delle Entrate.
Le attività di massoterapisti rientrano nell'86.95.00 secondo ISTAT, ma l'esenzione IVA dipende dal titolo: le prestazioni dei massofisioterapisti con titolo biennale restano soggette a IVA (risoluzioni AdE 70/2007 e 9/E/2026).
L'iscrizione all'albo è obbligatoria per esercitare la professione sanitaria di fisioterapista in qualunque forma, anche da libero professionista (L. 3/2018, art. 4): oggi l'albo è tenuto dagli Ordini dei fisioterapisti.
Fatture, agenda e Sistema TS in un solo gestionale
Ti mostriamo MedicHub sul flusso del tuo studio di fisioterapia.
