 MedicHub
Fattura del dentista: esempio, IVA, marca da bollo e Sistema TS
Cosa scrivere nella fattura del dentista: esempio compilato, esenzione IVA, marca da bollo, divieto di fattura elettronica e invio annuale al Sistema TS.
Fattura del dentista: esempio, IVA, marca da bollo e Sistema TS
La fattura del dentista al paziente è esente IVA, porta il bollo da 2 € sopra 77,47 € e non passa dal Sistema di Interscambio: ecco cosa scrivere, con un esempio compilato.
La fattura del dentista a un paziente privato è esente IVA ai sensi dell'art. 10, comma 1, n. 18 del DPR 633/1972, porta l'imposta di bollo di 2 € quando supera 77,47 € e si emette in formato cartaceo o PDF, non come fattura elettronica tramite il Sistema di Interscambio. I suoi dati si trasmettono al Sistema Tessera Sanitaria, che dalle spese del 2025 ha cadenza annuale.
In sintesi
- IVA: esente per le prestazioni di diagnosi e cura (DPR 633/1972, art. 10, comma 1, n. 18).
- Marca da bollo: 2 € sulle fatture senza IVA oltre 77,47 € (DPR 642/1972, Tariffa, art. 13).
- Niente fattura elettronica via SdI per le spese trasmesse al Sistema TS: divieto reso strutturale dal D.Lgs. 81/2025.
- Sistema TS: invio annuale entro il 31 gennaio dell'anno successivo; per le spese 2025 il termine è stato il 2 febbraio 2026.
- Detrazione del 19 % per il paziente solo con pagamento tracciabile (L. 160/2019, art. 1, comma 679).
Cosa deve contenere la fattura del dentista?
La fattura del dentista deve riportare i dati dello studio e del paziente, la descrizione delle prestazioni con gli importi, la dicitura dell'esenzione IVA e, sopra 77,47 €, l'imposta di bollo. Il codice fiscale del paziente serve anche per la trasmissione dei dati al Sistema Tessera Sanitaria.
- Dati dello studio o del professionista: nome, indirizzo, partita IVA e codice fiscale.
- Numero progressivo e data della fattura.
- Dati del paziente: nome, cognome, indirizzo e codice fiscale.
- Descrizione di ogni prestazione e relativo importo.
- Dicitura «Operazione esente IVA ai sensi dell'art. 10, comma 1, n. 18, DPR 633/1972».
- Imposta di bollo di 2 € se il totale supera 77,47 €.
- Modalità di pagamento, che decide se la spesa è detraibile per il paziente.
Esempio di fattura del dentista
Un esempio di fattura del dentista per un paziente privato con due prestazioni, importi indicativi e pagamento con carta. Il totale supera 77,47 € e quindi la fattura porta il bollo; in questo esempio lo studio lo addebita al paziente.
| Voce | Importo |
|---|---|
| Visita odontoiatrica e igiene orale professionale | 80,00 € |
| Otturazione in composito, dente 36 | 120,00 € |
| Imponibile esente IVA (art. 10, c. 1, n. 18, DPR 633/1972) | 200,00 € |
| Imposta di bollo | 2,00 € |
| Totale da pagare | 202,00 € |
| Pagamento | Carta di pagamento, il 15/10/2026 |
Nessun dato da mostrare.
Il dentista applica l'IVA in fattura?
Il dentista non applica l'IVA sulle prestazioni di diagnosi, cura e riabilitazione rese alla persona, che sono esenti ai sensi dell'art. 10, comma 1, n. 18 del DPR 633/1972. Le prestazioni senza una finalità di cura, per esempio quelle solo estetiche, possono seguire un trattamento diverso: la valutazione spetta al commercialista dello studio.
Il dentista può emettere la fattura elettronica?
Il dentista non può emettere la fattura elettronica tramite il Sistema di Interscambio per le prestazioni i cui dati vanno trasmessi al Sistema Tessera Sanitaria: lo vieta l'art. 10-bis del DL 119/2018, reso strutturale dal D.Lgs. 81/2025. Il divieto vale anche per le prestazioni sanitarie rese a persone fisiche (art. 9-bis, comma 2, DL 135/2018). La fattura si emette in PDF o su carta.
Quando si inviano le spese del dentista al Sistema TS?
Le spese del dentista si trasmettono al Sistema Tessera Sanitaria una volta all'anno, entro il 31 gennaio dell'anno successivo: la cadenza annuale vale dalle spese del 2025 (D.Lgs. 81/2025 e decreto MEF del 29 ottobre 2025), e per quell'anno il termine è stato lunedì 2 febbraio 2026. Le date di ogni anno sono nel calendario pubblicato sul portale del Sistema TS. Il paziente può opporsi alla trasmissione dei propri dati.
Fattura pagata in contanti: è detraibile?
Per il paziente la detrazione del 19 % delle spese odontoiatriche spetta solo se il pagamento è tracciabile, con carta, bonifico o altri sistemi diversi dal contante (L. 160/2019, art. 1, comma 679). L'obbligo non vale per le prestazioni rese da strutture pubbliche o private accreditate al Servizio sanitario nazionale.
NEL GESTIONALE
Come si fa la fattura del dentista in MedicHub?
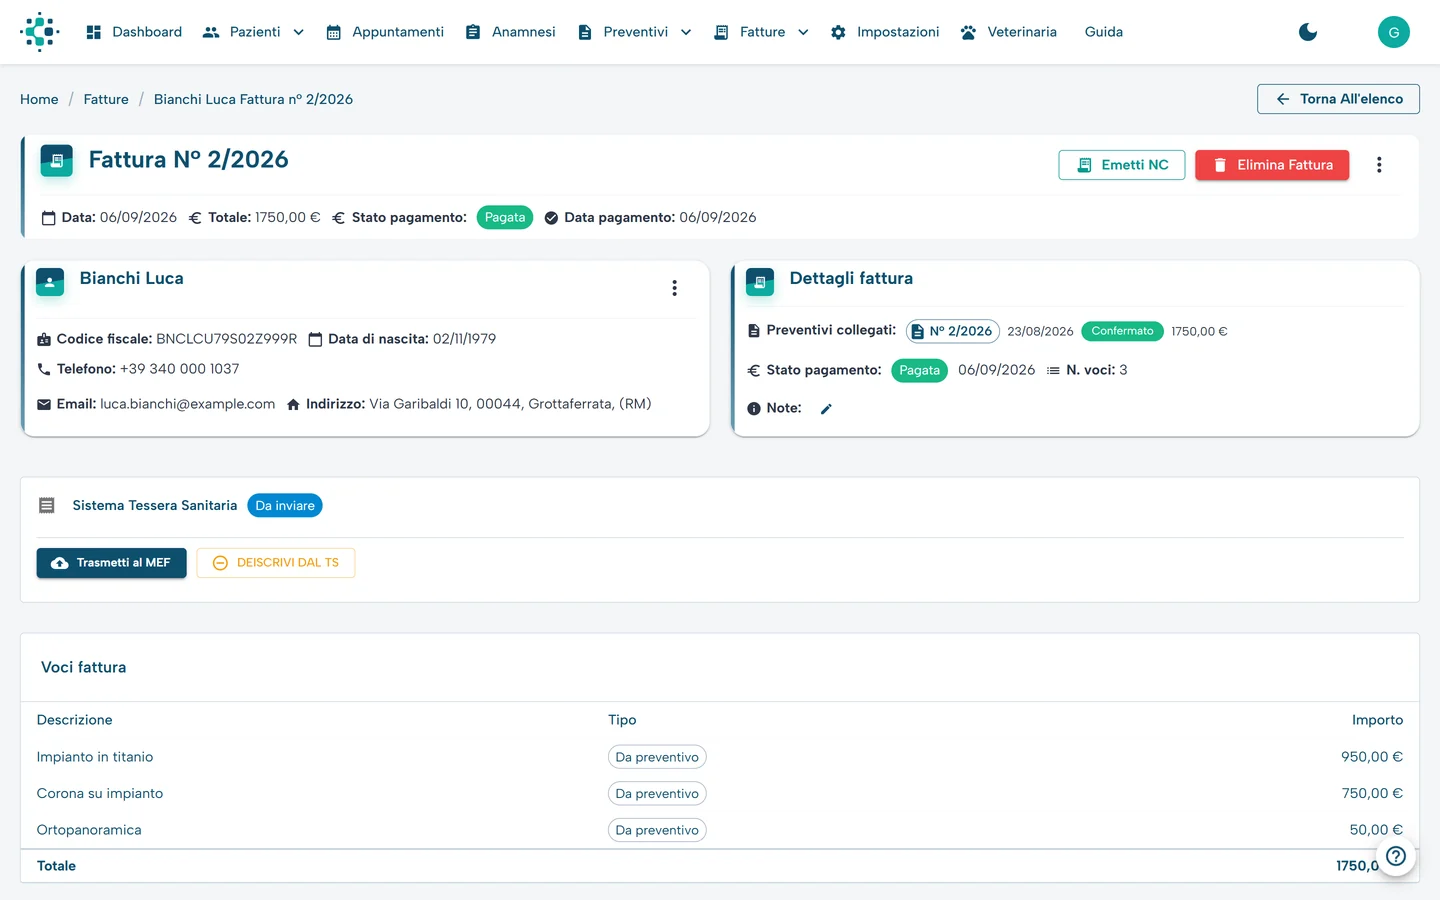
In MedicHub per studi dentistici, il gestionale per studi medici sviluppato da AraLith, software house in provincia di Roma attiva dal 2007, il preventivo accettato diventa fattura in PDF per il paziente privato, con il bollo calcolato in automatico e l'invio per email. Dalla stessa fattura le spese si trasmettono al Sistema TS con i tipi di spesa odontoiatrici, una alla volta, in modo massivo o con l'invio programmato, e restano protocollo ed esiti.
Domande frequenti sulla fattura del dentista
L'imposta di bollo di 2 € sulla fattura del dentista è dovuta da chi emette la fattura, ma può essere addebitata al paziente come voce della fattura stessa. È dovuta quando la fattura senza IVA supera 77,47 € (DPR 642/1972, Tariffa, art. 13).
Una fattura del dentista fino a 77,47 € non richiede la marca da bollo. Oltre quella soglia il bollo è dovuto: se manca, lo studio può regolarizzarlo; la fattura resta il documento della spesa per il paziente.
No, la spesa odontoiatrica pagata in contanti a uno studio privato non dà diritto alla detrazione del 19 %: serve un pagamento tracciabile (L. 160/2019, art. 1, comma 679). Fanno eccezione le prestazioni di strutture pubbliche o private accreditate al SSN.
Sì, il codice fiscale del paziente serve in fattura perché la spesa si trasmette al Sistema Tessera Sanitaria e confluisce nella dichiarazione precompilata del paziente, salvo opposizione del paziente alla trasmissione.
Il dentista consegna la fattura al paziente su carta o in PDF, anche per email. Non la invia tramite il Sistema di Interscambio, perché per le spese trasmesse al Sistema TS la fattura elettronica è vietata.
Fatture, bollo e Sistema TS nello stesso gestionale
Una demo guidata di MedicHub sul flusso del tuo studio, dal preventivo alla trasmissione delle spese.
